Domain alone-abroad.de kaufen?
Wir ziehen mit dem Projekt
alone-abroad.de um.
Sind Sie am Kauf der Domain
alone-abroad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alone-abroad.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Wydawnictwo Portal Abroad - englisch 311266Du wolltest schon immer die Welt bereisen ? und jetzt hast du die Chance, das zu deinem Beruf zu machen! Bei einem renommierten Reiseführerverlag ist gerade eine ... 1 x Abroad - englisch Sprache: englische Version Anleitung in: Typ: Bret42,19 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
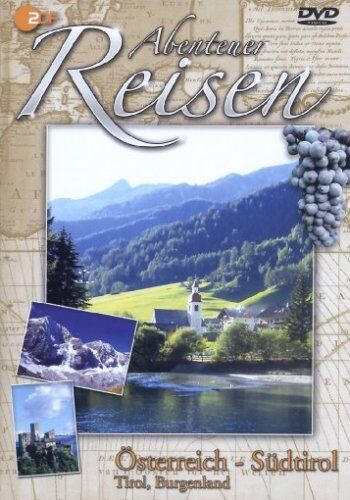
Abenteuer Reisen - Österreich - Südtirol-Tirol.. - Preis vom 27.10.2026 13:04:29 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Abenteuer, Binding : DVD, Label : UIG Entertainment GmbH, Publisher : UIG Entertainment GmbH, RegionCode : 2, medium : DVD, publicationDate : 2008-01-01, releaseDate : 2008-05-16, runningTime : 105 minutes2,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
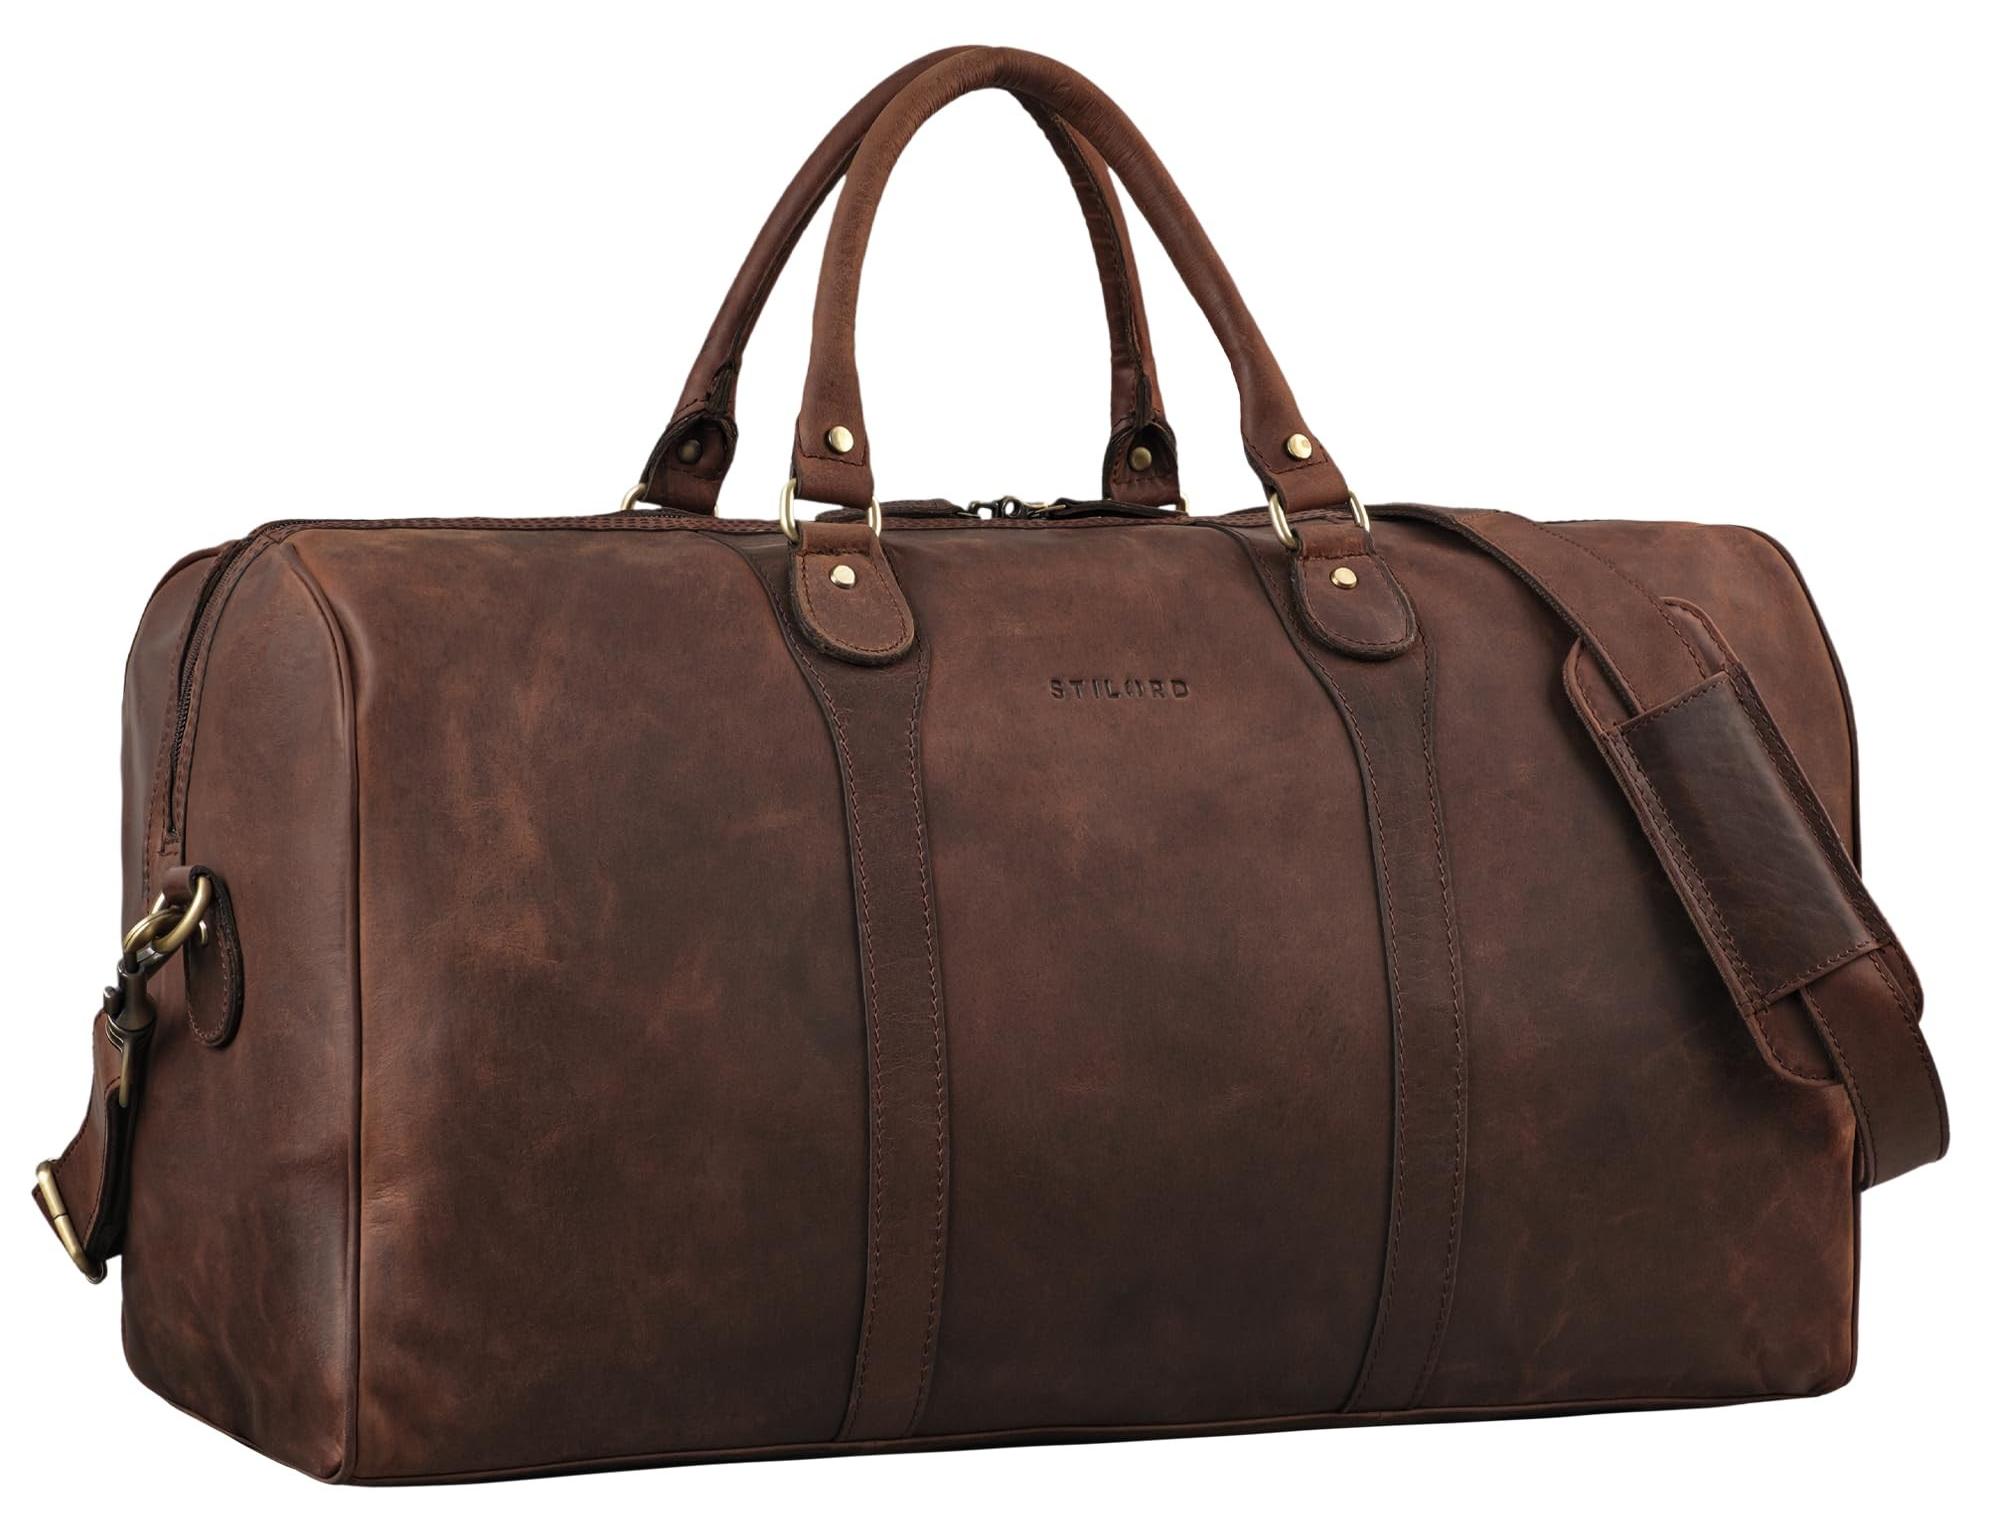
Große Leder-Wochenendtasche für Reisen und AbenteuerDiese geräumige Leder-Wochenendtasche ist der perfekte Begleiter für Ihre Abenteuer. Mit ihrem eleganten Aussehen und robusten Materialien ist sie ein Must-have für jeden Reisenden.MerkmaleGeräumiges Innenleben für all Ihre ReiseutensilienHergestellt aus hochwertigem, ungebleichtem LederIdeal für sowohl Männer als auch FrauenVerwenden Sie diese Tasche für ein Wochenende, eine Geschäftsreise oder einfach als stilvolle Handtasche. Sie bietet ausreichend Platz, ohne auf Stil zu verzichten.SpezifikationenAbmessungen: 52 x 22 x 38 cmGewicht: 1.62 kgMaterial: Echtes LederGut zu wissenIdeal für jeden AnlassPerfekt für abenteuerlustige ReisendeMit dieser Wochenendtasche sind Sie immer auf Ihr nächstes Abenteuer vorbereitet, mit Stil und Funktionalität.346,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Stark - Zwischen Leben und Tod. Extreme Erfahrungen, letzte Abenteuer. - Preis vom 29.10.2026 08:31:29 hBinding : Taschenbuch, Label : Rowohlt Tb., Publisher : Rowohlt Tb., medium : Taschenbuch, numberOfPages : 349, publicationDate : 2003-01-01, authors : Peter Stark, Cornel Holfelder-von der Tann, Tann, Cornelia Holfelder-von d, languages : german, ISBN : 34996153394,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wydawnictwo Portal Abroad - englisch 311266Du wolltest schon immer die Welt bereisen ? und jetzt hast du die Chance, das zu deinem Beruf zu machen! Bei einem renommierten Reiseführerverlag ist gerade eine ... 1 x Abroad - englisch Sprache: englische Version Anleitung in: Typ: Bret42,19 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Abenteuer Reisen - Österreich - Südtirol-Tirol.. - Preis vom 27.10.2026 13:04:29 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Abenteuer, Binding : DVD, Label : UIG Entertainment GmbH, Publisher : UIG Entertainment GmbH, RegionCode : 2, medium : DVD, publicationDate : 2008-01-01, releaseDate : 2008-05-16, runningTime : 105 minutes2,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allmen, Fred von: Die Freiheit entdeckenDie Freiheit entdecken , Die Freiheit entdecken ist die zeitgemäße Darstellung eines uralten Weisheitspfades. Die Praxis von Erkenntnis-Meditation (Vipassana) und liebevoller Güte sind das Herzstück der Lehre Buddhas. Einfach und direkt vermittelt der bekannte Meditationslehrer einen gangbaren Weg zur Vertiefung von Weisheit und Mitgefühl. Die Bedeutsamkeit intensiver Meditationserfahrung wird geschickt zu Gegenwart und Alltag in Beziehung gebracht. Tiefgründige Erkenntnisse werden kompetent, unterhaltsam und leicht verständlich dargestellt. Zusätzlich wurden weltbekannte Meditations-Meister und -Meisterinnen über aktuelle Themen moderner Spiritualität interviewt: Jack Kornfield: Spirituelle Praxis und Psychotherapie Christina Feldman: Frau und Spiritualität Christopher Titmuss: Meditation und soziale Verantwortung Joseph Goldstein: Vertiefung der Meditation Fred von Allmen verfügt über eine rund 45jährige Praxis in den tiefgründigen buddhistischen Meditationstraditionen des Theravada und des tibetischen Mahayana. Diese Vertrautheit mit verschiedenen buddhistischen Richtungen und die Fähigkeit, sie westlichen Menschen leicht verständlich zu vermitteln, zeichnen seine langjährige Lehrtätigkeit in Ost und West aus. , Ölwannen > Motoren & Motorteile , Erscheinungsjahr: 20230815, Produktform: Kartoniert, Autoren: Allmen, Fred von, Seitenzahl/Blattzahl: 164, Keyword: Dharma; Dharma und Psychotherapie; Jack Kornfield; Joseph Goldstein; Meditation; Vipassana, Fachschema: Buddhismus~Weltreligionen / Buddhismus, Fachkategorie: Buddhismus~Körper und Geist, Warengruppe: TB/Esoterik, Fachkategorie: Spiritualismus, Spiritismus, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Norbu Verlag, Verlag: Norbu Verlag, Verlag: Ekayana gGmbH, Länge: 204, Breite: 140, Höhe: 15, Gewicht: 235, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vogt, Janet: Abenteuer Klavier, Erfahrungen (2. Hauptband)Abenteuer Klavier, Erfahrungen (2. Hauptband) , Kreativ, abwechslungsreich, vielschichtig und in kleinen Lernschritten kombiniert diese Klavierschule das Klavierspielen lernen mit einem kindgerechten musikalischen Fundament. Der Band 2 mit dem Titel Erfahrungen hat Intervalle und Tonarten zum Schwerpunkt. Die Audiodateien enthalten etwa die Hälfte der Spielstücke zum Mitspielen in einem Playback arrangiert, in einem langsameren Übetempo und im Normaltempo. Die Klavierstimme kann ebenfalls angehört werden. - für Kinder im Grundschulalter mit etwa einjähriger Spielerfahrung - Steigerung der Spielfertigkeit - Förderung des Verständnisses musiktheoretischer Zusammenhänge - 64 Seiten, farbig, inklusive Audio-Download. , Klemmen & Montageteile > Motorkühlung , Erscheinungsjahr: 20160201, Produktform: Geheftet, Beilage: mit Download-Material, Komponisten: Vogt, Janet~Bates, Leon, Seitenzahl/Blattzahl: 64, Abbildungen: Mit durchg. farb. Abb., Keyword: Anfänger Klavier; Klavier lernen Vorschulalter; Klavier lernen mit kleinen Kindern; Klavierschule für kleine Kinder, Fachschema: Klavier / Musikalien~Musikalien (Instrumente) / Klavier~Musikerziehung~Musikunterricht, Fachkategorie: Partituren, Libretti, Liedtexte~Musik: Musizieren, Techniken, Anleitungen, Warengruppe: HC/Instrumentenunterricht, Fachkategorie: Klavier, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Conbrio, Verlag: Edition Conbrio, Verlag: Hug Musikverlage, Länge: 302, Breite: 227, Höhe: 10, Gewicht: 312, Produktform: Geheftet, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A4465249, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 264357721,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.